



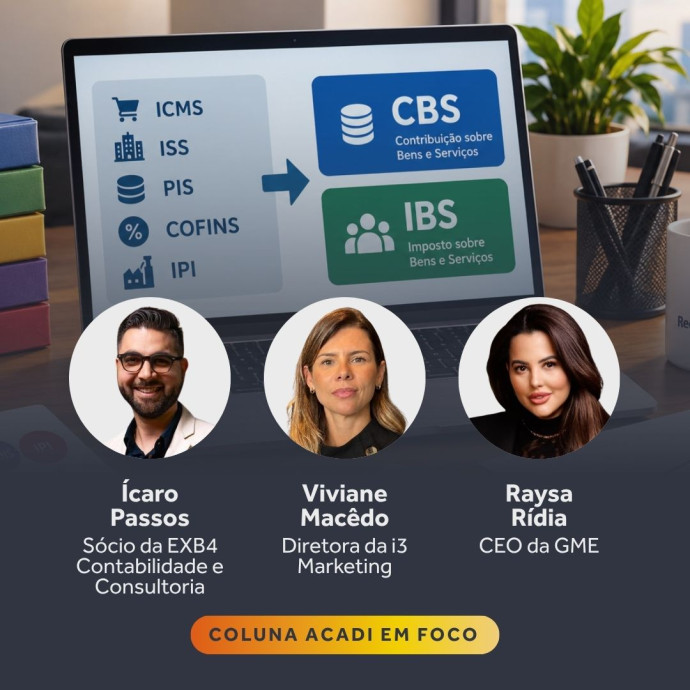
Ícaro Passos (EXB4 Contabilidade e Consultoria), Viviane Macêdo (i3 Marketing) e Raysa Rídia (GME) explicam como as agências estão usando os testes de agosto para decidir entre o Simples e o novo regime da Reforma Tributária
Setembro chegou com uma decisão que muitas agências preferiam adiar. Ao longo do mês, empresas optantes pelo Simples Nacional precisam informar à Receita Federal como pretendem recolher os novos tributos da Reforma Tributária, o IBS e a CBS, a partir de 2027. A escolha é entre manter tudo dentro da guia única do DAS ou migrar para o chamado regime híbrido, recolhendo os dois impostos por fora, pelas regras gerais de débito e crédito. E foi olhando para os testes de agosto, quando o novo sistema começou a rodar em fase de simulação, que agências cearenses passaram a montar a conta que define esse futuro.
Para Ícaro Passos, sócio da EXB4 Contabilidade e Consultoria, agosto serviu menos para fechar números e mais para enxergar a própria estrutura com clareza. Segundo ele, além dos testes de emissão de documentos e da parametrização dos sistemas, o período abriu espaço para uma pergunta mais profunda. “O grande valor desse momento é outro. É começar a conhecer a sua operação de verdade”, afirma. Na prática, isso significa mapear fornecedores, entender quanto das despesas podem gerar crédito, quanto da operação está concentrada em folha, que não gera crédito, e, principalmente, se o cliente valoriza ou não o crédito tributário que a agência passa a oferecer.
Essa última variável é o coração da decisão. No regime híbrido, uma agência pode repassar um crédito maior de IBS e CBS para quem compra dela, o que soa vantajoso do ponto de vista comercial. O problema, como aponta Passos, é que a natureza do negócio publicitário complica a conta. “A agência passa a entregar um crédito melhor para o cliente, comercialmente falando é muito bom, mas ela própria pode ter pouco crédito para usar na sua operação”, explica, lembrando que o alto valor agregado em pessoas deixa a folha de pagamento como um limite estrutural para o aproveitamento de créditos.
Viviane Macêdo, diretora da i3 Marketing, traduziu esse dilema em números. Ao simular os cenários com a contabilidade antes de decidir, encontrou uma diferença que não pode ser ignorada. “Hoje pagamos, dentro da guia única do Simples, o equivalente a cerca de 7% do que faturamos. Só a parte nova que substitui PIS e Cofins, a CBS, já nasce, em 2027, cobrando quase 9% sozinha”, afirma. Para ela, o efeito seguinte é quase inevitável, porque pagar mais imposto tende a pressionar o preço final cobrado do cliente. E é aí que mora o que ela chama de pegadinha do modelo. “Se o preço sobe, o que o cliente economiza no crédito acaba sendo anulado, ou bem reduzido, pelo tanto a mais que ele paga”, observa. A conclusão é direta: quem de fato ganha com a migração são os clientes que compram em volume e sabem aproveitar o crédito maior, não a carteira inteira.
Do lado da assessoria e das relações públicas, Raysa Rídia, CEO da GME, reforça que o cálculo precisa sair do território puramente tributário. “Essa decisão não pode ser tomada olhando apenas para quanto a agência paga de imposto”, afirma. Para ela, os testes de agosto tiveram o mérito de transformar uma discussão fiscal em uma discussão de estratégia comercial. “Mais do que perguntar em qual regime eu pago menos, a pergunta passou a ser: qual modelo mantém a empresa saudável e, ao mesmo tempo, competitiva para o cliente”, pontua. A régua que ela adota é conservadora e ancorada em dados. “A decisão precisa ser baseada em simulação, não em percepção”, resume.
Há um elemento que reduz o peso da escolha. As regras atuais permitem cancelar a opção feita em setembro até o fim de novembro de 2026, e uma nova janela deve se abrir em março de 2027 para o segundo semestre daquele ano. Isso muda a lógica do risco, na leitura de Passos. “Pior é não aderir, e depois decidir por aderir e não poder”, afirma. Ainda assim, ele evita tratar o tema como fórmula pronta. Recorrendo a uma imagem que costuma usar, defende que o empresário não precisa dominar cada detalhe técnico, mas não pode entrar no jogo no escuro. “Nenhum jogador é árbitro, mas nenhum jogador entra em campo sem saber as regras do jogo”, diz. Para ele, o maior risco talvez seja outro, o de empurrar a análise para frente. “Talvez o maior risco seja deixar essa análise apenas para 2027”, alerta.
O que une as três leituras é o entendimento de que a Reforma Tributária deixou de ser assunto de contador para virar pauta de gestão. Como sintetiza Raysa Rídia, o novo sistema pode alterar preço, margem, negociação e até a escolha de fornecedores. Para as agências, o que se decide em setembro não é apenas o formato de uma guia de imposto, mas a maneira como cada negócio vai se posicionar em um mercado que passa a precificar crédito, competitividade e saúde financeira na mesma equação.